一、金融行业选 CRM,先看清自身独有的业务痛点
银行、证券、保险、融资租赁、资产管理、助贷、财富管理等细分金融场景,痛点有共通之处:
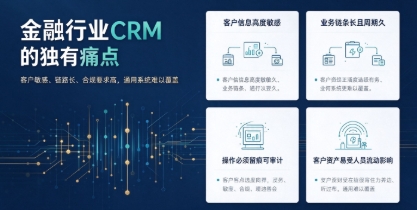
第一,客户信息高度敏感。身份证、资产情况、征信资料、交易记录都属于受严格保护的个人金融信息,一旦泄露、越权查看,会直接触碰监管红线,通用 CRM 的数据权限体系往往达不到金融级要求。
第二,业务链条长、周期久,重视长期关系。金融不是一次性买卖,从初次触达、客户尽职调查、风险评估、产品推介、签约办理,到后续持续回访、投后跟踪、到期提醒、风险预警,是长达数年的长期服务,需要完整的客户 360° 档案。
第三,所有沟通与操作必须留痕可审计。电话沟通、微信跟进、资料传输、方案推送、客户确认动作,都需要自动存档,形成不可随意篡改的操作日志,满足监管溯源、内部审计、反洗钱资料留存要求。
第四,团队流动性高,客户资产容易流失。理财经理、客户经理离职,客户资源被带走、跟进断层,是中小金融机构普遍头疼的问题,需要系统实现客户资源归属隔离、交接标准化。
第五,业务差异化强。对公、零售、信贷、财富管理流程差异巨大,固定模板的 CRM 很难灵活适配,二次开发成本高、周期长。
这些痛点决定了:不是名气大的 CRM 就适合金融,能贴合金融合规框架、可灵活配置业务流程的系统,才是优选。
二、一套适配金融行业的 CRM,必须具备这几项核心能力
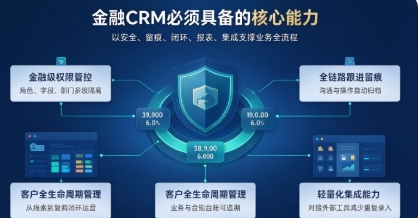
1. 分级权限与金融级安全管控,守住数据底线
权限不能简单分为管理员和普通员工。金融 CRM 需要支持**基于角色、岗位、部门、客户等级的精细化权限**:新人只能查看分配给自己的客户,主管可查看本组数据,高管按需开放统计报表;敏感字段(资产、证件、征信信息)单独脱敏,部分人员仅能查看脱敏内容,禁止导出、复制。同时配套完整操作审计日志,谁查看、谁修改、谁导出客户资料,全部自动记录,日志留存周期可自主设置,满足监管资料保存要求。传输和存储加密、登录二次验证、IP 访问限制等基础安全能力,也是硬性门槛。
2. 全链路跟进留痕,适配金融业务可追溯要求
金融业务沟通渠道多,电话、企微、线下面谈、线上文档沟通分散在不同工具。合格的金融 CRM 可以打通多渠道记录,通话录音自动归档、跟进记录一键录入、跟进计划自动提醒,所有记录绑定对应客户档案,不允许随意删除、修改历史沟通内容。每一次产品推介、风险告知、客户回访,都形成时间线,审计调取时可以完整还原客户服务全过程。
3. 支持客户全生命周期管理,适配金融特有流程
金融客户管理,核心是全生命周期闭环:线索获取→客户建档与 KYC 尽调→风险分级→意向跟进→方案推送→审批签约→持续服务→到期 / 风险预警→客户复购与转介绍。
系统需要支持自定义业务阶段,比如信贷类设置贷前尽调、初审、授信、放款、贷后跟踪;财富管理设置风险测评、资产配置、定期复盘、产品到期提醒。支持客户标签分层,按风险等级、资产规模、产品类型、意向偏好做精细化运营,避免一刀切式营销。同时支持家庭客户、企业关联主体的关系图谱搭建,看清实际控制人、受益人、关联企业,辅助尽调与风控判断。
4. 灵活报表与业务看板,兼顾业务管理和风控统计
机构管理者需要实时掌握线索转化、跟进活跃度、存量客户结构、到期业务量、风险客户清单等数据。金融 CRM 的报表不能只有通用销售报表,要支持自定义统计维度,生成合规台账、回访台账、风险预警台账,报表权限和客户数据权限联动,防止数据越权查看。
5. 轻量化集成能力,降低数字化落地成本
金融机构内部往往还有风控系统、签约系统、电子存证、企查查等外部尽调工具。好的 CRM 开放标准 API,能够按需对接,避免多套系统重复录入客户信息,减少人工错误,同时保证数据流转可控,不随意向外泄露客户敏感信息。
三、金融行业 CRM 怎么选?别陷入两个常见误区
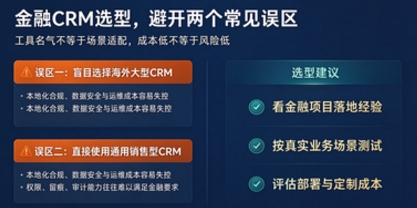
误区一:盲目选用海外大型 CRM。这类产品功能强大,但成本高昂、本地化适配弱,国内金融数据合规、个人信息保护、反洗钱留存规则很难原生匹配,后续改造、运维成本极高,中小金融机构很难落地。
误区二:直接用通用销售型 CRM。这类系统主打获客转化,权限、留痕、审计能力薄弱,很多金融机构前期省钱上线,等到监管检查时,才发现无法提供完整的操作日志、沟通存档,反而造成更大损失。
金融机构选型,优先看厂商是否有金融项目落地经验,能不能基于现有系统做流程定制,是否支持私有化 / 混合部署方案,售前是否可以按照自身真实业务场景做演示测试。
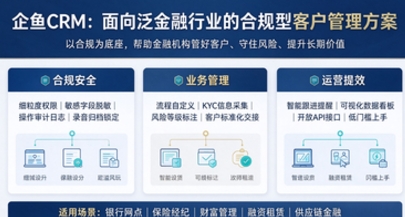
四、企鱼 CRM:面向泛金融行业打造的合规型客户管理方案
针对银行网点、保险经纪、财富管理、融资租赁、助贷、供应链金融等泛金融机构的真实需求,企鱼 CRM 从底层设计就兼顾**合规管控、客户留存、业务提效**三大目标,避开通用 CRM 在金融场景的短板。
在合规安全层面,企鱼 CRM 提供细粒度角色权限配置、敏感字段脱敏、全操作审计日志,通话录音自动归档锁定,历史跟进记录不可随意篡改,满足客户资料留存、内部审计的基础要求;支持访问白名单、多因素登录校验,从访问源头降低信息泄露风险。
在业务管理层面,企鱼 CRM 支持金融业务流程自定义搭建,信贷、财富、对公业务可以各自配置专属业务阶段、表单字段,适配 KYC 信息采集、风险等级标注、贷后 / 投后回访计划自动提醒;客户档案整合全部跟进记录、资料附件、业务单据,形成 360° 客户视图;支持客户资源隔离与标准化交接流程,客户经理离职一键移交客户,防止客户资源流失。
在运营提效层面,内置智能跟进提醒、任务工作台,避免客户经理遗忘回访、到期提醒;可视化数据看板、自定义报表,管理层可以实时监控业务进度、存量客户风险情况;开放 API 接口,支持对接尽调、电子签约等第三方工具,打通数据孤岛。同时企鱼 CRM 兼顾易用性,界面简洁,客户经理上手门槛低,不会因为系统复杂而抵触使用。
我们深知金融行业数字化,**合规是前提,管理是目标**。CRM 不是简单的客户通讯录,而是金融机构落实客户风控、规范服务流程、沉淀客户资产的核心载体。
五、总结
金融行业没有万能的 CRM。大型银行、持牌机构往往需要深度定制、私有化部署的大型方案;而大量中小财富机构、保险中介、融资租赁、助贷公司,更适合选择轻量化、合规能力原生、支持灵活定制、性价比可控的 CRM 系统。
选择 CRM 时,把合规审计、权限安全、全流程留痕放在第一位,再匹配自身业务流程,优先选择深耕国内金融场景、可以提供本地化服务的厂商。企鱼 CRM 持续服务泛金融客户,以合规为底座,帮助金融机构管好客户、守住风险、稳步提升长期客户价值。付费方式灵活,可以年付/半年付。有数据分析能力、录音统计通话数据统计、接通率统计。
如果你想了解企鱼 CRM 在信贷、财富管理、保险等细分场景的落地方案,欢迎联系我们获取行业演示和案例。